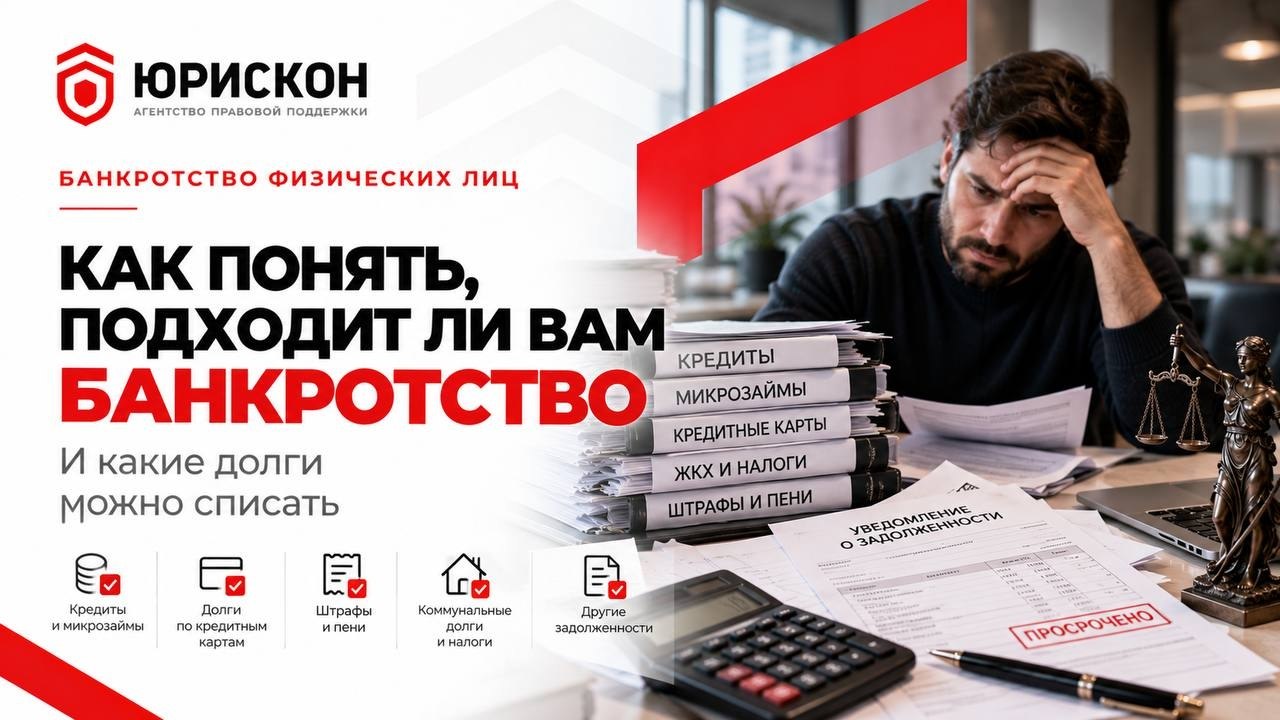
Несколько кредитов, кредитные карты, микрозаймы, просрочки, звонки банков и коллекторов, исполнительные производства у приставов — в какой-то момент человек понимает, что ежемесячных доходов уже недостаточно для выполнения всех обязательств.
В такой ситуации возникает вопрос: подходит ли мне банкротство и действительно ли после него можно списать долги?
Банкротство физического лица — предусмотренная законом процедура, которая при соблюдении установленных условий позволяет гражданину освободиться от дальнейшего исполнения значительной части долговых обязательств.
Но банкротство подходит не каждому. Не все долги подлежат списанию, а имущество, сделки и финансовое положение должника необходимо оценивать до начала процедуры, а не после подачи заявления.
Разберём, когда имеет смысл рассматривать банкротство, какие долги можно списать и какие обязательства сохранятся даже после завершения процедуры.
Когда стоит задуматься о банкротстве
Главный признак финансовой проблемы — не конкретная сумма долга сама по себе, а ситуация, когда человек объективно перестаёт справляться со своими обязательствами.
Например:
• ежемесячные платежи стали больше доступного дохода;
• появились постоянные просрочки;
• приходится брать новый кредит или микрозайм, чтобы погасить предыдущий;
• несколько кредитов и кредитных карт приходится обслуживать одновременно;
• банки и коллекторы уже требуют погашения задолженности;
• кредиторы обратились в суд;
• возбуждены исполнительные производства;
• приставы списывают деньги со счетов;
• размер задолженности продолжает увеличиваться, а возможности погасить её в разумный срок нет.
Само наличие кредита ещё не означает, что человеку необходимо банкротство.
Если долг можно реально погасить за счёт дохода, договориться о реструктуризации или решить проблему другим способом, процедура банкротства может оказаться неоптимальным вариантом.
Поэтому начинать следует не с вопроса «сколько у меня долгов?», а с анализа всей финансовой ситуации.
С какой суммы можно подать на банкротство
Здесь существует распространённое заблуждение:
«На банкротство можно подавать только тогда, когда долг превысил 500 тысяч рублей».
Это не совсем так.
Порог в 500 тысяч рублей имеет значение, в частности, для предусмотренной законом обязанности самого гражданина обратиться в арбитражный суд, когда удовлетворение требований одних кредиторов делает невозможным исполнение обязательств перед другими кредиторами и соблюдены остальные установленные законом условия. ФНС также указывает на обязанность обратиться в суд не позднее 30 рабочих дней с момента возникновения соответствующей ситуации.
Однако закон допускает обращение самого гражданина с заявлением о банкротстве и при меньшем размере задолженности, если имеются предусмотренные законом обстоятельства, свидетельствующие о невозможности исполнять обязательства.
Поэтому вопрос:
«У меня долг 400 тысяч — значит, банкротство невозможно?»
поставлен неправильно.
Нужно оценивать не только размер долга, но и доход, имущество, сроки платежей, количество кредиторов и реальную способность человека исполнять обязательства.
Какие долги можно списать через банкротство
По общему правилу после завершения расчётов с кредиторами гражданин, признанный банкротом, освобождается от дальнейшего исполнения требований кредиторов, в том числе ряда требований, которые кредиторы не заявили в процедуре. Это прямо предусмотрено пунктом 3 статьи 213.28 Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)».
При соблюдении условий процедуры банкротство может охватывать, в частности:
• потребительские кредиты;
• задолженность по кредитным картам;
• микрозаймы;
• долги перед банками и МФО;
• некоторые долги перед физическими лицами;
• задолженность по распискам и договорам займа;
• задолженность по налогам и сборам;
• долги по коммунальным платежам;
• соответствующие проценты, пени и неустойки;
• ряд других денежных обязательств.
ФНС отдельно подтверждает возможность признания недоимки, задолженности по пеням и штрафам безнадёжными к взысканию в части, которая не была погашена после завершения расчётов с кредиторами в банкротстве гражданина.
Но правило о списании долгов имеет исключения.
Можно ли списать кредиты и кредитные карты
Да, именно кредитная задолженность является одной из наиболее распространённых причин обращения граждан за банкротством.
В процедуру могут включаться долги по:
• потребительским кредитам;
• кредитным картам;
• банковским займам;
• просроченным кредитным обязательствам.
При этом необходимо раскрыть информацию о кредиторах и задолженности и добросовестно взаимодействовать с судом и финансовым управляющим.
Сам факт того, что задолженность уже взыскана банком через суд или находится у судебных приставов, сам по себе не означает, что возможность банкротства потеряна.
Можно ли списать микрозаймы
По общему правилу задолженность перед микрофинансовыми организациями также может подпадать под освобождение от обязательств после завершения процедуры.
То есть наличие нескольких микрозаймов само по себе не препятствует банкротству.
Но значение имеют обстоятельства получения займов.
Если суд установит, например, что при возникновении обязательства гражданин действовал незаконно или предоставил кредитору заведомо ложные сведения при получении кредита, это может повлиять на освобождение от долгов. Такое исключение прямо предусмотрено статьёй 213.28 Закона о банкротстве.
Поэтому перед банкротством необходимо оценивать не только какие долги имеются, но и как они возникли.
Можно ли списать долги по ЖКХ
Задолженность по оплате жилищно-коммунальных услуг, возникшая до соответствующего момента процедуры, в общем случае может подпадать под освобождение от обязательств.
Но важно различать старую задолженность и текущие платежи.
Если после возбуждения дела о банкротстве возникают новые обязательства по оплате коммунальных услуг, их нельзя просто перестать оплачивать в расчёте на то, что они автоматически исчезнут вместе со старой задолженностью.
Текущие платежи относятся к обязательствам, которые сохраняются после банкротства.
Можно ли списать налоги
Задолженность физического лица по налогам также может учитываться в процедуре банкротства.
После завершения расчётов с кредиторами непогашенная налоговая задолженность может быть признана безнадёжной к взысканию в предусмотренном законом порядке. Это прямо отражено в разъяснениях ФНС.
Однако и здесь необходимо учитывать исключения.
Например, статья 213.28 предусматривает последствия для гражданина, если будет доказано, что он незаконно уклонялся от уплаты налогов или сборов.
Поэтому налоговую задолженность необходимо анализировать с учётом обстоятельств её возникновения.
Можно ли списать долги, которые уже у приставов
Сам факт возбуждения исполнительного производства не означает, что банкротство уже невозможно.
Напротив, многие граждане приходят к процедуре именно после того, как кредиторы получили судебные решения и взысканием начали заниматься приставы.
Необходимо установить:
• кто является кредитором;
• размер задолженности;
• на каком основании она возникла;
• имеются ли исполнительные производства;
• какое имущество и доходы есть у должника;
• какие меры уже применены приставами.
Поэтому ситуация:
«У меня уже исполнительное производство — поздно банкротиться»
сама по себе неверна.
Какие долги нельзя списать при банкротстве
Это принципиально важный раздел.
Банкротство не означает автоматического списания абсолютно всех обязательств человека.
Статья 213.28 Закона о банкротстве прямо перечисляет требования, которые сохраняют силу после завершения процедуры.
К ним относятся, в частности:
• текущие платежи;
• требования о возмещении вреда, причинённого жизни или здоровью;
• задолженность по заработной плате и выходным пособиям работникам;
• требования о возмещении морального вреда;
• алименты;
• другие требования, неразрывно связанные с личностью кредитора.
Кроме того, законом предусмотрены и другие специальные категории обязательств, которые не прекращаются после банкротства.
Поэтому обещание:
«Через банкротство мы спишем абсолютно все ваши долги»
юридически некорректно.
До начала процедуры необходимо определить состав задолженности и понять, какая её часть действительно может подпадать под освобождение от обязательств.
Списываются ли алименты
Нет.
Требования о взыскании алиментов прямо отнесены законом к обязательствам, которые сохраняют силу после завершения процедуры банкротства.
Банкротство не должно использоваться как способ освобождения от обязанности содержать ребёнка или другого лица, имеющего право на алименты.
Поэтому если значительная часть задолженности человека состоит именно из алиментов, процедура не решит эту проблему так же, как она может решить проблему обычных банковских кредитов.
Списывается ли долг за причинение вреда здоровью
Требования о возмещении вреда, причинённого жизни или здоровью другого человека, также сохраняются после банкротства.
Например, если на гражданина возложена обязанность компенсировать причинённый другому человеку вред здоровью, само прохождение банкротства не освобождает его от этой обязанности.
Это ещё один пример того, почему до процедуры необходимо разделить долги на списываемые и несписываемые.
Списывается ли компенсация морального вреда
Нет.
Требования о возмещении морального вреда также прямо указаны в статье 213.28 среди обязательств, сохраняющих силу после окончания производства по делу о банкротстве.
Поэтому происхождение долга имеет не меньшее значение, чем его размер.
Два человека могут иметь одинаковую задолженность — например, по миллиону рублей, — но результат банкротства для них может принципиально отличаться, если один должен банкам по кредитам, а значительная часть обязательств другого относится к категориям, которые закон запрещает списывать.
Что такое текущие платежи и почему они не списываются
Текущими являются определённые обязательства, возникшие уже в установленный законом период после возбуждения дела о банкротстве.
Они не исчезают после завершения процедуры.
ФНС отдельно подчёркивает, что освобождение гражданина от обязательств не распространяется на требования кредиторов по текущим платежам.
Это означает, что банкротство не даёт человеку право после начала процедуры перестать оплачивать все новые обязательства.
Например, новые коммунальные платежи, налоги и иные текущие обязательства необходимо рассматривать отдельно от старой задолженности.
Может ли суд вообще не списать долги
Да.
И это один из важнейших моментов, который необходимо объяснять человеку до подачи заявления о банкротстве.
Закон предусматривает случаи, когда гражданин после завершения процедуры не освобождается от обязательств.
В частности, проблема может возникнуть, если установлено, что гражданин:
• предоставил суду или финансовому управляющему заведомо недостоверные сведения;
• скрыл имущество;
• умышленно уничтожил имущество;
• совершил мошенничество при возникновении обязательства;
• предоставил кредитору заведомо ложные сведения при получении кредита;
• злостно уклонялся от погашения задолженности;
• незаконно уклонялся от уплаты налогов;
• совершил иные предусмотренные законом недобросовестные действия.
Эти обстоятельства прямо предусмотрены пунктом 4 статьи 213.28 Закона о банкротстве.
Поэтому банкротство — это не просто техническая процедура:
подал заявление → подождал → все долги исчезли.
Добросовестность должника имеет принципиальное значение.
Что будет с имуществом при банкротстве
Перед началом процедуры обязательно нужно проанализировать имущество должника.
Необходимо установить, например:
• есть ли квартира или дом;
• имеется ли ипотека;
• есть ли автомобиль;
• земельные участки;
• доли в недвижимости;
• вклады и денежные средства;
• ценные бумаги;
• доли в компаниях;
• другое имущество.
Часть имущества защищена законом от взыскания, другая может войти в конкурсную массу и быть реализована для расчётов с кредиторами.
Поэтому обещание:
«Мы спишем долги, а всё имущество точно останется у вас»
без предварительного анализа конкретной ситуации тоже неправильно.
Особенно внимательно необходимо оценивать ипотечное жильё и другое имущество, находящееся в залоге.
Заберут ли единственное жильё
Общее правило исполнительского иммунитета защищает единственное пригодное для постоянного проживания жильё гражданина и его семьи, но из этого правила существуют важные исключения и специальные механизмы.
Особое значение имеет ипотечное жильё, поскольку оно находится в залоге.
Кроме того, действующее законодательство предусматривает специальный механизм сохранения единственного ипотечного жилья при банкротстве при определённых условиях — через отдельное мировое соглашение с залоговым кредитором. Статья 213.28 прямо учитывает требования, связанные с таким соглашением, как отдельную категорию.
Поэтому вопрос:
«Заберут ли квартиру при банкротстве?»
нельзя решать одной фразой.
Нужно анализировать правовой статус конкретного жилья.
Что будет с автомобилем
Обычный автомобиль, принадлежащий должнику, по общему правилу может рассматриваться как имущество, за счёт которого производятся расчёты с кредиторами, если отсутствуют предусмотренные законом основания для исключения его из конкурсной массы.
Поэтому перед процедурой необходимо определить:
• кому принадлежит автомобиль;
• находится ли он в залоге;
• когда и на каком основании приобретён;
• является ли совместным имуществом супругов;
• имеются ли специальные обстоятельства, имеющие значение для его правового режима.
Не стоит переоформлять автомобиль на родственника непосредственно перед банкротством в надежде автоматически вывести его из процедуры.
Сделки должника могут быть исследованы и при наличии оснований оспорены.
Проверяют ли сделки перед банкротством
Да, имущественная история должника имеет значение.
Особое внимание могут вызвать сделки, совершённые незадолго до банкротства, например:
• дарение квартиры родственнику;
• продажа автомобиля по явно заниженной цене;
• преимущественное погашение долга одному кредитору;
• вывод денежных средств;
• другие сделки, которые могли причинить вред кредиторам.
Это не означает, что любая сделка перед банкротством автоматически недействительна.
Но пытаться искусственно избавиться от имущества непосредственно перед процедурой крайне рискованно.
Более того, последствия некоторых оспоренных в банкротстве сделок относятся к требованиям, которые могут сохраняться и после завершения процедуры.
Подходит ли банкротство, если есть официальный доход
Наличие официальной работы или дохода само по себе не запрещает банкротство.
Необходимо сопоставлять:
• размер дохода;
• обязательные расходы;
• состав семьи;
• размер ежемесячных платежей;
• общую задолженность;
• имущество;
• перспективу погашения долгов.
Например, человек может официально получать 80 тысяч рублей, но иметь несколько кредитов с совокупным ежемесячным платежом 120 тысяч рублей.
Поэтому сам по себе официальный доход ещё не отвечает на вопрос о платёжеспособности.
Судебное или внесудебное банкротство
В России существуют судебная и внесудебная процедуры банкротства граждан.
Судебное банкротство проводится через арбитражный суд с участием финансового управляющего.
Внесудебное банкротство проводится через МФЦ, но доступно только при соблюдении специальных условий, установленных законом.
Поэтому нельзя выбирать процедуру только по принципу:
«Через МФЦ бесплатно, значит, лучше идти туда».
Сначала необходимо определить, соответствует ли человек условиям внесудебного банкротства и позволит ли именно этот вариант решить его долговую проблему.
Что нужно проверить до подачи на банкротство
До начала процедуры желательно составить полную картину финансового положения.
Минимально необходимо установить:
1. Все долги.
Кому, сколько и на каком основании должен человек.
2.
Какие долги потенциально списываются.
И нет ли значительной части обязательств, сохраняющихся после банкротства.
3. Доходы.
Зарплата, пенсия, доход от бизнеса и другие поступления.
4. Имущество.
Недвижимость, автомобиль, земельные участки, вклады, доли и другие активы.
5. Сделки.
Особенно с имуществом за период, который может иметь значение для процедуры.
6. Исполнительные производства.
Какие взыскания уже ведут приставы.
7. Семейное положение.
Поскольку может возникнуть вопрос о совместно нажитом имуществе супругов.
Только после этого можно разумно ответить:
• действительно ли банкротство подходит конкретному человеку и какие последствия оно для него создаст.
Какие ошибки совершают перед банкротством
Первая — считать, что банкротство автоматически списывает абсолютно все долги.
Вторая — смотреть только на общую сумму задолженности и не анализировать её состав.
Третья — скрывать имущество или кредиторов.
Четвёртая — перед процедурой срочно переписывать автомобиль, квартиру или другое имущество на родственников.
Пятая — предоставлять неполные или недостоверные сведения.
Шестая — не анализировать ипотеку и залоговое имущество.
Седьмая — выбирать между судебным банкротством и МФЦ только по стоимости процедуры.
И наконец, опасно верить обещанию:
«Гарантированно спишем 100% долгов и сохраним всё имущество».
Закон предусматривает как категории несписываемых обязательств, так и случаи, когда суд вообще может отказать гражданину в освобождении от долгов.
Как понять, подходит ли банкротство именно вам
Банкротство имеет смысл рассматривать, когда долговая нагрузка стала объективно неподъёмной и обычными способами восстановить платёжеспособность уже не получается.
Но окончательный ответ нельзя получить только из суммы кредита.
Необходимо одновременно оценить:
размер и виды долгов → доход → имущество → сделки → исполнительные производства → семейное положение → наличие залогов → риски несписания отдельных обязательств.
Только после такой оценки можно понять три главных вещи:
• можно ли провести процедуру;
• какие долги действительно могут быть списаны;
• что произойдёт с имуществом должника.
Именно поэтому правильнее оценить последствия до подачи заявления, чем обнаружить риски уже во время процедуры.
Материал подготовлен юристами Агентства правовой поддержки «ЮРИСКОН».
Проверено начальником отдела судебного и правового сопровождения М. Л. Магомадовой.
Подробнее об услуге: Подробнее о банкротстве физических лиц →